2026年上半年建筑业发展统计分析发表时间:2026-07-25 11:32 一、上半年宏观经济运行基本态势2026年上半年,我国国内生产总值695704亿元,按不变价格计算同比增长4.7%。分产业来看,第一产业增加值31522亿元,同比增长3.7%,对经济增长贡献率3.7%;第二产业增加值250473亿元,同比增长3.9%,贡献率30.2%;第三产业增加值413709亿元,同比增长5.2%,贡献率66.1%,较上年同期提升5.9个百分点。三次产业增加值占GDP比重分别为4.5%、36.0%、59.5%,服务业对经济增长支撑作用持续凸显。 二季度国内生产总值361511亿元,不变价同比增长4.3%。其中,第一产业增加值19581亿元,同比增长3.7%,贡献率4.9%;第二产业增加值134338亿元,同比增长3.0%,贡献率25.7%;第三产业增加值207592亿元,同比增长5.1%,贡献率69.4%,高于上年同期8.2个百分点。 二、建筑业总产值与增加值运行情况
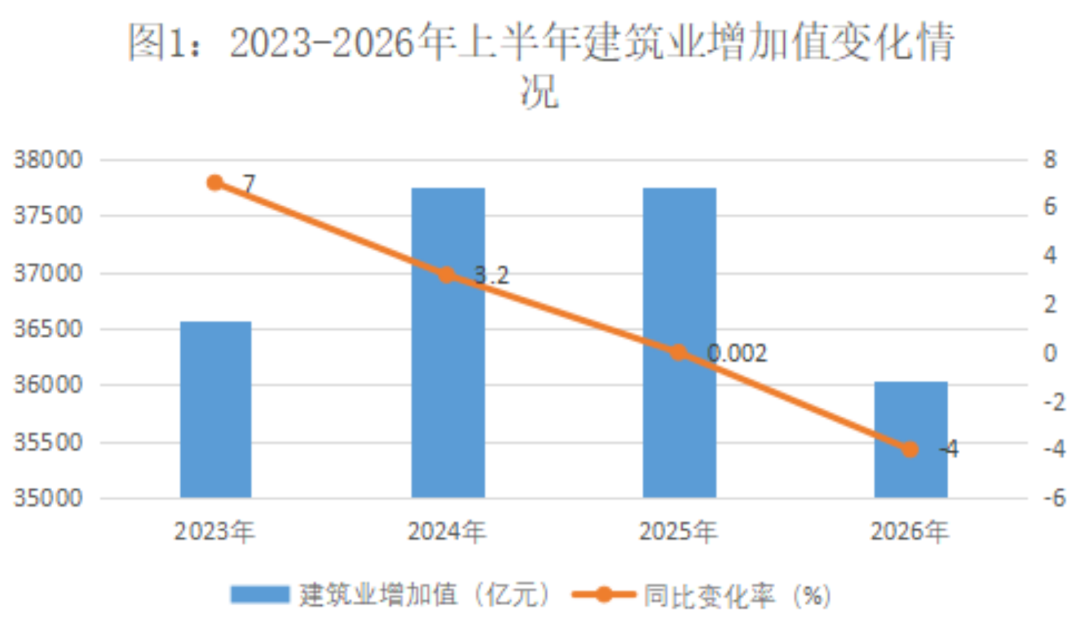
2026年上半年,建筑业增加值36043亿元,同比下降4.0%,建筑业增加值占第二产业比重14.38%,提升2.6个百分点。 行业生产规模有所收缩。上半年全国建筑业总产值119363.49亿元,同比下降12.7%。省份层面,江苏、浙江、广东总产值位居全国前三,分别完成10453.81亿元、10301.25亿元、9886.82亿元。从降幅情况观察,吉林、河南、甘肃产值下行压力相对较小,其中吉林省同比下降0.3%,河南省下降1.7%,甘肃省下降2.13%。 细分领域来看,全国建筑工程产值105523.64亿元,同比下降13%。江苏、浙江、广东建筑工程产值规模领跑全国;增速方面,仅吉林、甘肃实现正增长,分别同比增长1.88%、1.22%。 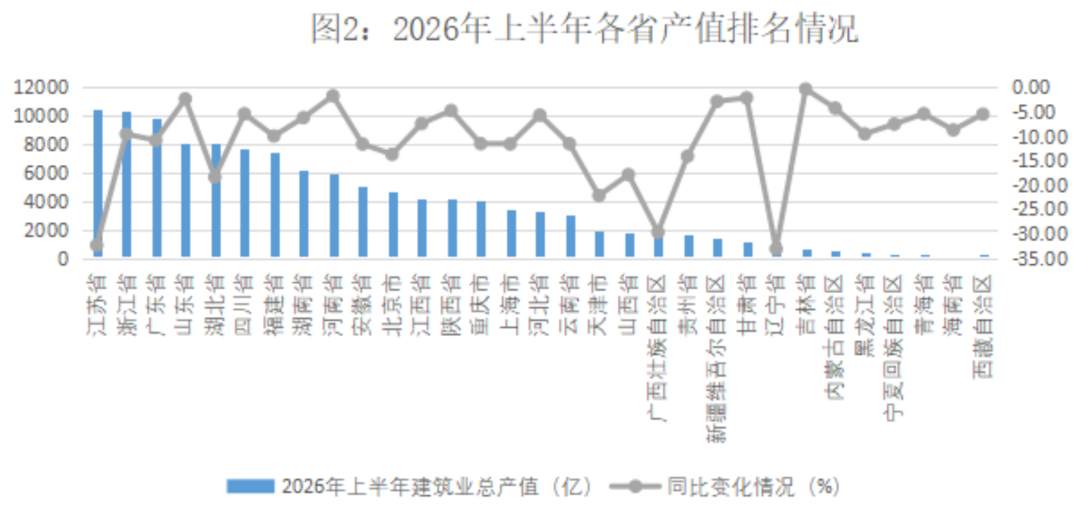 竣工产出同步回落。上半年全国建筑业竣工产值39096.02亿元,同比下降15%。江苏、浙江、广东竣工产值总量排名前三。区域分化特征显著,陕西、天津、黑龙江竣工产值实现增长,依次同比增长18%、15%、14%。 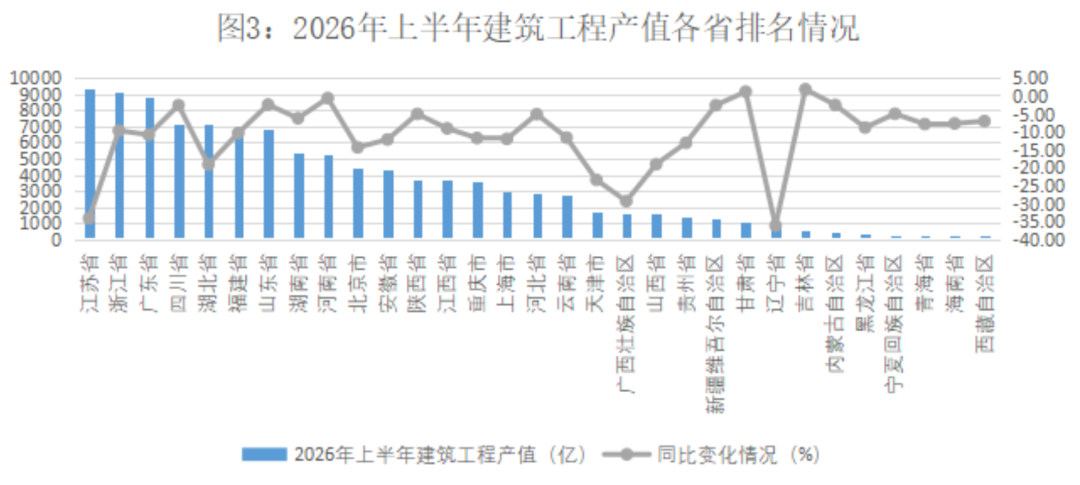 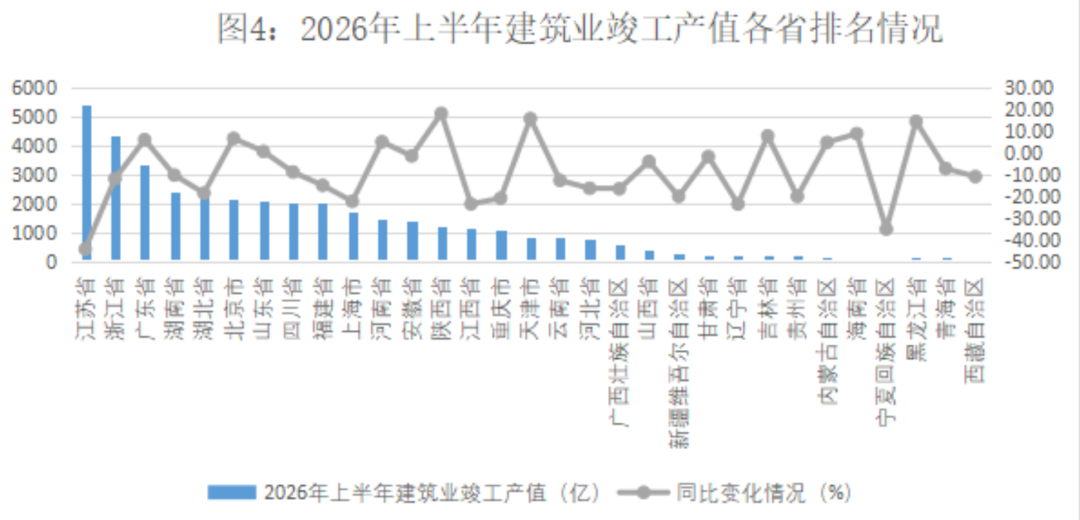 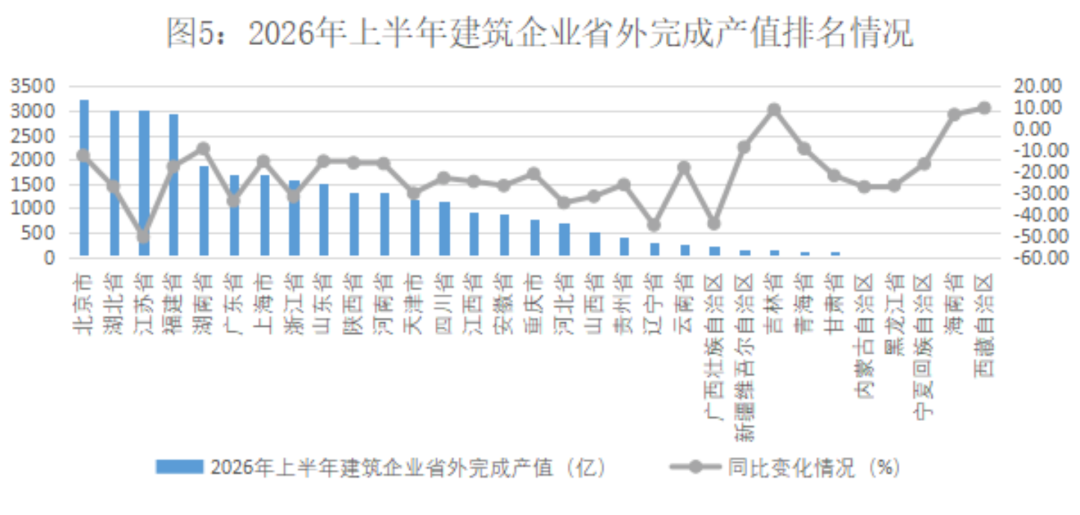 省外市场拓展难度加大。全国建筑企业省外完成产值31300.67亿元,同比下降26%。北京、湖北、江苏省外产值规模位居前列;西藏、吉林、海南省外产值保持正向增长,增速分别为9.7%、9%、6%。 三、建筑业企业合同规模变动情况合同储备总量小幅下行。2026年上半年,全国建筑业企业签订合同总额495283.69亿元,同比下降5%。广东、湖北、北京合同总量位列全国前三。分区域增速看,青海、甘肃、重庆合同额实现增长,青海省同比增长8%,甘肃省增长2%,重庆市增长1%。 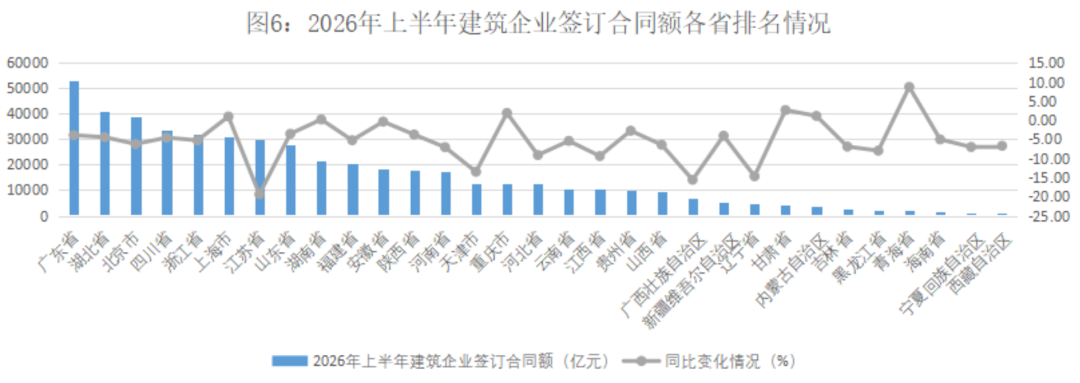 新增订单规模明显承压。上半年建筑业企业新签合同额119770.76亿元,同比下降14%。广东、湖北、山东新签合同规模居全国前三位。增长省份数量有限,青海省新签合同额同比增长24%,西藏自治区同比增长1%。 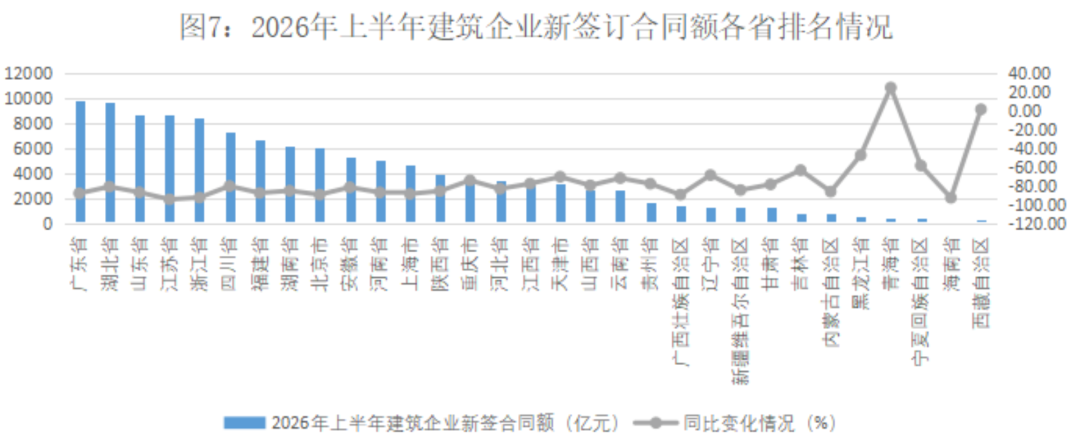 四、房屋建筑施工、新开工指标表现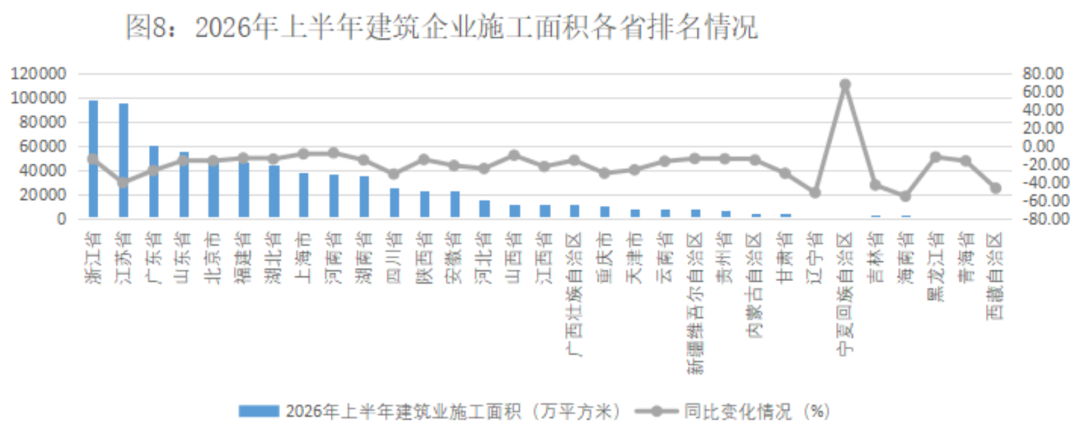 房屋建筑施工规模持续收缩。上半年全国房屋建筑施工面积739380.87万平方米,同比下降21%。浙江、江苏、广东施工面积规模排名前三;宁夏为全国施工面积增速最高地区,同比增长68%。 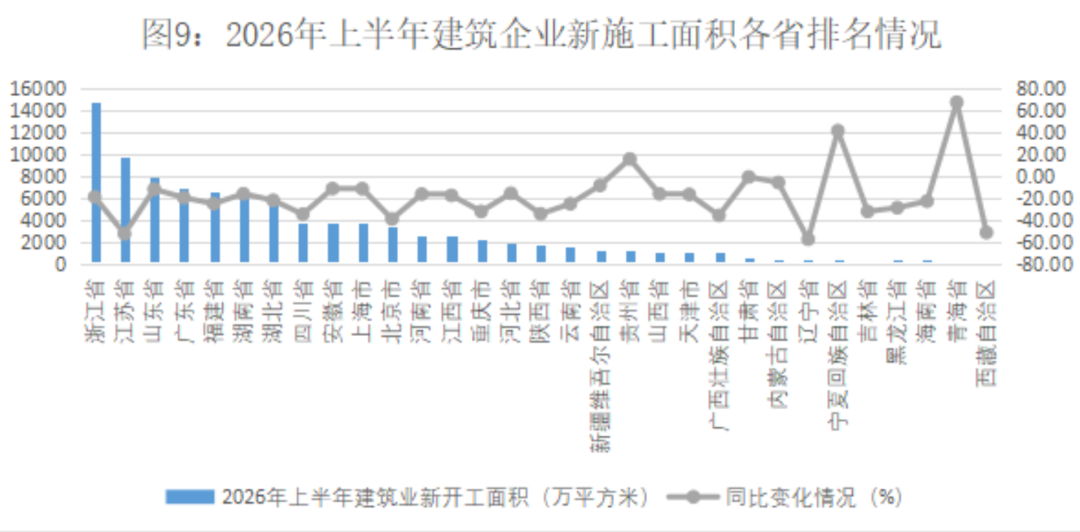 新开工项目数量进一步减少。全国房屋建筑新开工面积92332.89万平方米,同比下降26%。浙江、江苏、山东新开工面积位居全国前列。青海省、宁夏回族自治区、贵州省新开工面积保持增长,增速分别为67%、41%、15%。 五、建筑企业数量与从业人力情况市场主体总量小幅减少。截至2026年上半年,全国建筑企业共计152419家,同比下降1%。江苏、山东、广东企业数量位列前三。部分省份市场主体持续扩容,陕西省企业数量同比增长20%,青海省增长4%,内蒙古自治区增长3%。 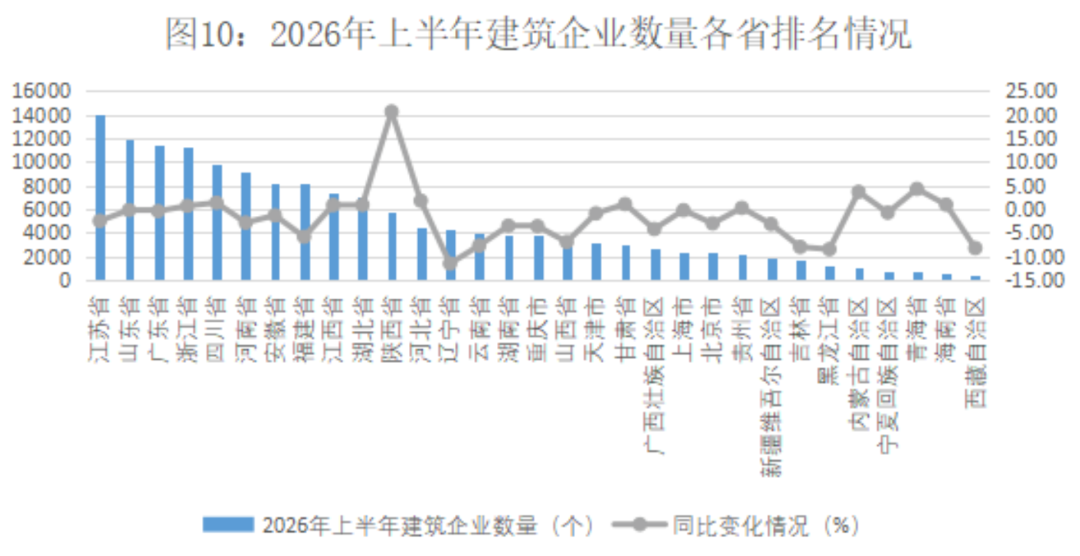 行业从业人员规模持续缩减。上半年建筑业直接从事生产经营活动平均从业人员3676.39万人,同比下降13%。江苏、浙江、福建从业人数规模居全国首位。贵州省从业人员降幅最小,同比仅下降1.1%。 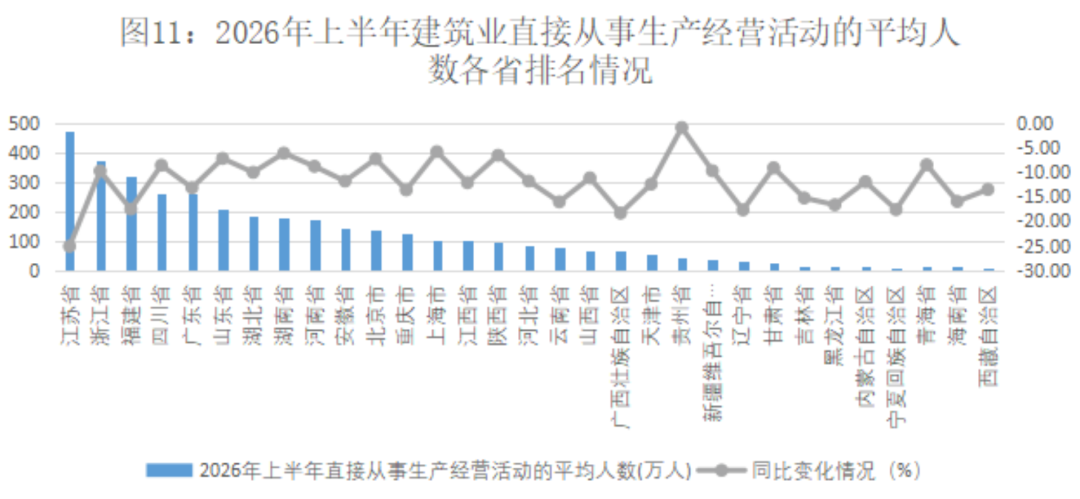 简要小结综合各项指标,2026年上半年建筑业整体处于调整周期,总产值、新签合同、施工与新开工面积、省外产值等核心指标普遍下行,行业发展压力凸显。同时区域发展格局分化明显,部分省份依靠本地市场、竣工项目发力实现指标回暖,少数地区省外业务、新增订单保持增长。后续行业发展仍需持续挖掘有效需求,优化区域市场布局,推动建筑业转型升级。 |
扫描查看手机版网站
